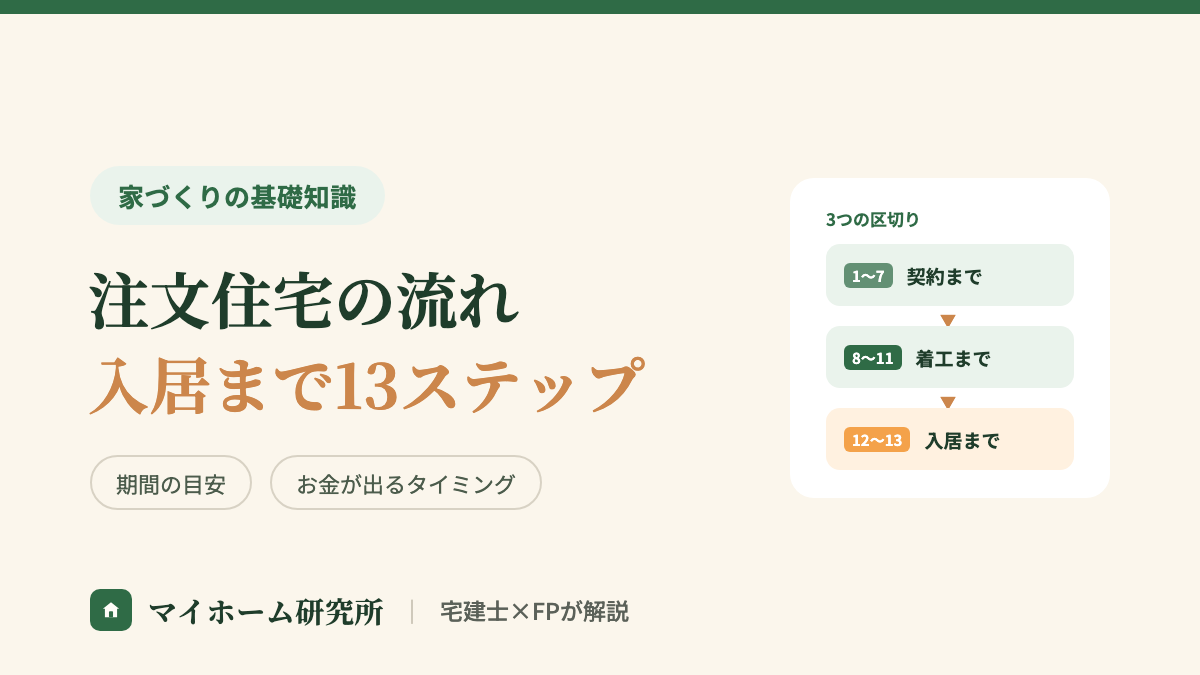
「家を建てたい」と思ってから入居するまでは、住宅会社やポータルサイトが示す目安で8か月〜1年半ほど。やることは「契約まで」「着工まで」「入居まで」の3つに分かれます。
流れを知らないまま進むと、気づいたときには予算や間取りが変えにくくなっています。この記事では13のステップごとに、自分で決めておくことだけを短くまとめました。詳しく知りたいステップは、リンク先の記事に進んでください。
前半の「契約まで」は、住宅会社と話す前に自分で決めることが中心です。後半になるほど、住宅会社や銀行との手続きが増えていきます。
予算の上限 → 優先順位 → 住宅会社を比べる → 土地探し → ローンの事前審査 → 土地の契約 → プランと見積もり
工事の契約 → ローンの本審査 → 土地代の支払い → 間取りと仕様
着工金・中間金 → 施主検査・引き渡し
| 区切り | 自分で決めること | 出ていくお金 |
|---|---|---|
| 契約まで | 予算の上限/譲れない条件/比べる会社/省エネ性能と総額の上限 | 土地の手付金(現金) |
| 着工まで | つなぎ融資を使うか/追加費用の上限 | 契約金(現金)・土地代(現金か、つなぎ融資) |
| 入居まで | 引き渡し前に直してもらう箇所 | 着工金・中間金(現金か、つなぎ融資)→ 引き渡しのころに住宅ローン |
ここで決めたことが、住宅会社の提案を比べるときの基準になります。
銀行の「借りられる額」ではなく、今の家賃から「毎月払える額」を決めます。家賃から、持ち家で増える固定資産税・修繕の積み立て・火災保険の分を引いて、返済の目安にしましょう。
 編集人
カツカツではなく、ある程度余裕をもって借りてほしいと思っています。多少の金利上昇を見込んで、それでも払えるかを借りる前に試算し、具体的なB案まで考えておいてください。
わが家で決めること
目安は今の家賃です。たとえば家賃10万円なら、固定資産税・修繕の積み立て・火災保険の分として月2万円ほどを引き、月8万円が返済の目安になります(金額は仮の例です)。
変動金利なら、上がったときの増え方も見ておきましょう。3,500万円・35年で金利が0.5%上がると、毎月の返済は約8,500円増えます。
後から変えにくいもの(土地・構造・断熱・間取りの骨格)を優先して、譲れない条件を1〜3つに絞ります。
わが家で決めること
迷ったら、建てた後から変えられるかで分けましょう。たとえば断熱は、後から上げようとすると壁を壊す大工事になります。一方でキッチンや内装は、住んでからでも入れ替えが可能です。
3社以上に、予算の上限と譲れない条件を伝えて、同じ条件で提案を頼みます。1社だけでは、金額や間取りが自分たちに合っているかを判断できません。
わが家で決めること
条件を伝えずに頼むと、各社が別々の予算で間取りを考えるので、提案を比べようがなくなります。同じような条件でも、会社によって数百万円の差が出ることもあるのです。
【PR】タウンライフ家づくり
\ 予算の上限と譲れない条件が決まったら /
3社以上の間取りプランと資金計画を、同じ条件で取り寄せて比べましょう。
複数社の提案を無料で取り寄せる(タウンライフ)※申し込み画面では、気になる会社を3社以上選ぶのがおすすめです。1社だけだと比べられず、相場感もつかめません。
土地がない人は、住宅会社に「希望の家が入るか」を見てもらいながら探します。建てられる大きさは、建ぺい率と容積率で土地ごとに決まっています。
わが家で決めること
土地を買う前に、地盤・ハザードマップ・建てられる家の制限の3つを確かめておきましょう。たとえば30坪・建ぺい率60%・容積率200%の土地なら、2階建てで建てられるのは36坪までです。
土地を申し込む前に、事前審査で借りられる額を確かめます。借りられる額が分からないまま土地を決めると、建物にかけるお金が後から足りなくなります。
わが家で決めること
金利だけでなく、団信(借りた人に万一のことがあったとき、残りのローンが保険で返される仕組み)や諸費用まで含めて比べましょう。
土地がない人は、ここで手付金を現金で払います。住宅ローンが通らなかったときに契約をなかったことにできる取り決め(ローン特約)が入っているかを確かめましょう。
わが家で決めること
決済日は、つなぎ融資が間に合う日にします。契約の前には、宅地建物取引士から土地の条件や法律の制限の説明(重要事項説明)を受けます。
見積もりは本体価格ではなく総額で比べ、省エネ性能をどこまで上げるかもここで決めます。性能が高いほど、住宅ローン控除の枠が広がり、補助金の対象にもなりえます。
わが家で決めること
坪単価は会社ごとに計算のしかたが違うので、比べるのは総額です。
省エネ性能は、住宅ローン控除の借入限度額に効きます。2026年入居の一般世帯なら、省エネ基準適合で2,000万円、ZEH水準で3,500万円、認定長期優良住宅で4,500万円です。
打ち合わせと銀行の手続きが同時に進み、追加の費用が出やすい時期です。
契約金を払う前に、支払いの時期と金額、契約後にやめたときの扱いを契約書で確かめます。着工金・中間金・残金をいつ払うかは、会社ごとに違います。
わが家で確かめること
建物の契約は請負契約なので、土地の売買のような手付金の上限の決まりがありません。完成前なら注文した側からいつでも解除できますが、戻る額は工事の進み具合と、契約書の解約の決まりしだいです。
工事請負契約書を出して本審査を受け、完成前の支払いにつなぎ融資(ローンが出るまでの間だけ借りるお金)を使うかを決めます。フラット35と組み合わせるつなぎ融資なら、借りる順番は次のとおりです。
わが家で決めること
つなぎ融資は住宅ローンとは別の借り入れなので、手数料や利息が別にかかります。住宅ローンは、金利に諸費用とつなぎ融資の費用を足した総額で比べましょう。
土地がない人は、つなぎ融資が間に合う日に土地代を払います(決済)。フラット35と組み合わせるつなぎ融資では、土地代を借りられるのは原則として工事請負契約の後です。
わが家で確かめること
打ち合わせの前に、追加してよい金額の上限を決めておきます。設備や内装のグレードを上げるたびに、費用が足されていきます。
わが家で決めること
変更の重さは、時期によって違うのです。契約・建築確認・着工の3つの節目を越えるたびに重くなり、建築確認の後に間取りを変えると申請のやり直しになります。減らす変更は通りやすく、増やす変更は重くなるので、迷ったら早めに伝えましょう。
住宅ローンのお金が出るまで、支払いが続きます。
着工金と、上棟(骨組みが組み上がること)のころの中間金を、現金か、つなぎ融資で払います。検査の後に借りるつなぎ融資だと、支払いの日に間に合わないことがあります。
わが家で確かめること
引き渡しの前に、壁や床の傷・建具・水回りを自分の目で確かめ、直してほしい箇所を伝えます。引き渡しの後だと、いつついた傷か分かりにくくなります。
わが家で決めること
壁や床の傷、建具の開け閉め、水回りの水漏れを、一つずつ見て回りましょう。見つけたものは、その場で伝えて記録に残してもらいます。
引き渡しのころに行う手続き
仮住まいの人や賃貸の更新月が近い人は、引き渡しが遅れたときの家賃も見込んでおきましょう。
会社員も、最初の年だけは自分で確定申告が必要です。2年目からは勤め先の年末調整で受けられます。控除には、新築した日から6か月以内に住み始めるなどの条件があります。
住宅ローンのお金が出る前に、現金で払うものは何ですか?
土地の手付金と工事の契約金です。仲介手数料・印紙代・登記費用・ローンの手数料・火災保険料などの諸費用も、現金で用意することが多いお金です。国土交通省の令和6年度住宅市場動向調査では、土地を買って注文住宅を建てた世帯の自己資金は、資金全体の平均32.2%でした。
入居したい時期から逆算すると、いつ動き始めればいいですか?
入居したい時期の1年半ほど前には、予算の上限を決め始めましょう。土地探しや打ち合わせが長引くと、1年を超えることもあるからです。
途中で住宅会社を変えられますか?
工事請負契約の前なら、基本的には変えられます。ただし、建築条件付きの土地(決められた住宅会社で建てることが条件の土地)を買った場合は、自由には選べません。
予算の上限と譲れない条件があれば、住宅会社の提案に引っぱられすぎずに、自分たちに合う家かどうかを判断できます。
【PR】タウンライフ家づくり
\ 無料で、複数社の提案を比べる /
予算の上限と譲れない条件を伝えて、3社以上の間取りプランと資金計画を並べてみましょう。
複数社の提案を無料で取り寄せる(タウンライフ)※申し込み画面では、気になる会社を3社以上選ぶのがおすすめです。1社だけだと比べられず、相場感もつかめません。
出典(すべて2026年10月8日確認)
※期間の目安(8か月〜1年半)は、住宅会社・ポータルサイト各社の解説記事の目安をまとめたもので、公的な統計ではありません。つなぎ融資の借りられる時期は、ファミリーライフサービスの【フラット35】つなぎ融資の例です。
宅地建物取引士/ファイナンシャルプランナー/賃貸不動産経営管理士
仕事で不動産会社や工務店と日常的に関わりながら、いま自分自身も注文住宅を建てている最中です。売り手の論理ではなく、建てる人の側から発信しています。
