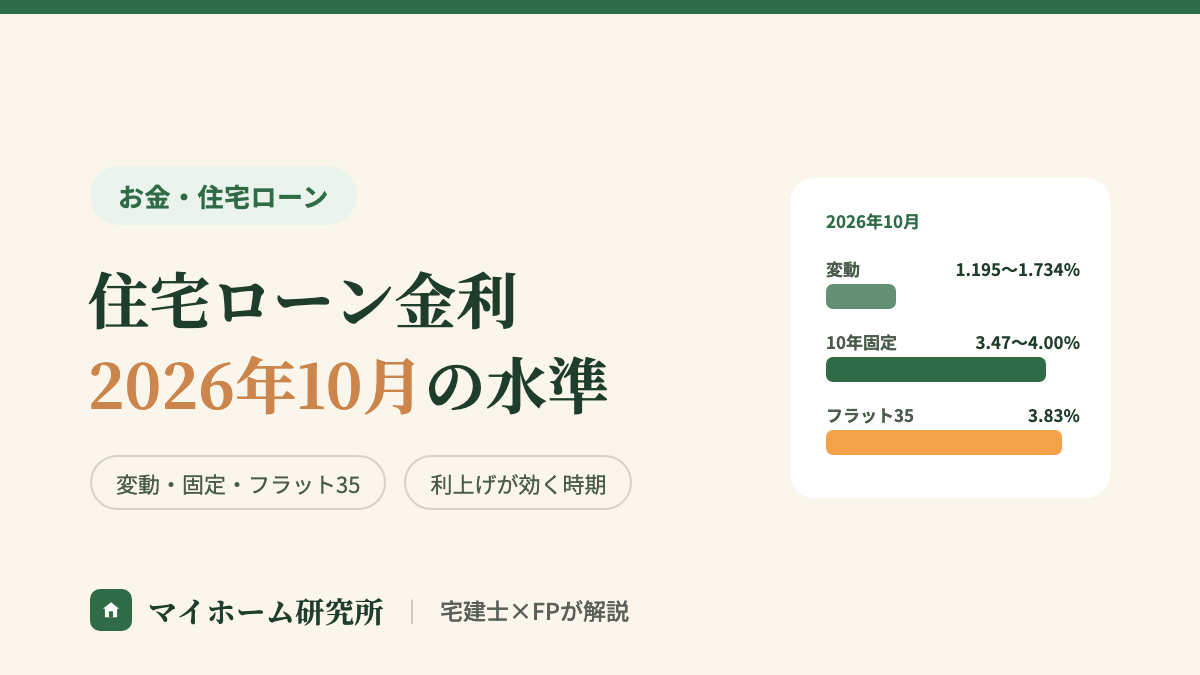
2026年10月の住宅ローン金利は、固定金利が大きく上がり、変動金利も上がり始めました。フラット35は9月から0.37%上がって3.830%になり、日銀は6月に続いて9月にも利上げを決めています。
ただ、これから家を建てる人にとって大事なのは、今月の金利そのものではなく、借りる日の金利です。住宅ローンの金利は、申し込んだ日ではなく、実際にお金を借りる日(借入実行日)の水準で決まるのです。
この記事では、10月の金利の水準と上がっている理由、9月の利上げが新しく借りる人の金利に反映される時期を、公式に発表された数字で整理します。そのうえで、金利が上がっても払える借入額の考え方と、借りる前にやることをお伝えします。金利がこの先どう動くかの予想はしません。
10月の住宅ローン金利は、変動・固定ともに上がっています。6月と9月の日銀の利上げに、長期金利の上昇が重なったからです。
| 金融機関 | 変動金利 | 10年固定 |
|---|---|---|
| 三菱UFJ銀行 | 1.195% | 3.75% |
| 三井住友銀行 | 1.525%〜 | 4.00%〜 |
| みずほ銀行 | 1.275%〜 | 3.60%〜 |
| auじぶん銀行 | 1.734% | 3.470% |
| フラット35(全期間固定) | — | 3.830%(返済期間21〜35年・前月比+0.37%) |
※ 各公式サイトの表示(2026年10月6日確認。みずほ銀行は10月1日時点の表示)。銀行の金利は、審査の結果などで決まる最も低い金利です。三井住友銀行は、Olive口座の利用や給与振込などを条件としています。auじぶん銀行の変動は「全期間引下げプラン」で借入額が物件価格の80%以下の場合、10年固定は「当初期間引下げプラン」の金利です。フラット35は借入額が物件価格の9割以下の場合で、取り扱う金融機関で最も多い金利(最頻金利)です。前月比は日本経済新聞の報道によります。表の銀行は、メガバンク3行と、ネット銀行の例として1行を選びました。
10月に据え置きの銀行は、金利が上がっていないの?
上がっています。6月の利上げ分を9月に反映した銀行と、10月に反映した銀行に分かれ、9月にすでに上げた銀行は10月の金利を据え置いているのです。
ネット銀行は、銀行ごとに金利の差が大きくなります。表にない銀行もあわせて比べたい人は、比較サービスでまとめて並べましょう。
【PR】モゲチェック(住宅ローン比較サービス)
\ 借りる前に、金利と団信をまとめて比較 /
表にない銀行も並べて、自分の条件で借りられる金利を見てみましょう。
住宅ローンを無料で比較する(モゲチェック)上がっている理由は、変動金利と固定金利で違うのです。
9月の利上げ分は、11月に銀行の短期プライムレートが上がってから、新しく借りる人の変動金利に反映されます。三菱UFJ銀行なら、12月1日以降の借入から反映される見込みです。日銀の利上げは、すぐに住宅ローンの金利になるわけではなく、銀行の金利を順番に通って伝わります。
政策金利を1.0%程度→1.25%程度へ(適用は9月24日から)
三菱UFJ銀行は11月2日、三井住友銀行は11月9日に2.375%→2.625%
三菱UFJ銀行なら、12月1日以降の借入から反映される見込み
日銀は9月18日の会合で、政策金利を1.0%程度から1.25%程度へ引き上げると決めました。適用は9月24日からです。ただし、この日から住宅ローンの金利が上がるわけではありません。銀行は政策金利をそのまま住宅ローンに使わず、自分の銀行の金利を見直してから反映するからです。
メガバンクの変動金利は、一般に短期プライムレート(銀行が信用の高い企業に1年以内の期間で貸すときの金利)をもとに決められます。銀行は日銀の利上げを、まずこの短期プライムレートに反映するのです。三菱UFJ銀行は11月2日、三井住友銀行は11月9日に、短期プライムレートを2.375%から2.625%へ引き上げると発表しています。ほかの銀行で借りる予定なら、その銀行の発表を確かめましょう。
三菱UFJ銀行は、新しく借りる人の変動金利を毎月1日に見直しています。短期プライムレートが上がるのは11月2日なので、反映されるのは12月1日以降の借入からになる見込みです。
ネット銀行は動き方が違います
ネット銀行は、短期プライムレートではなく、銀行が独自に決める基準金利で動きます。10月1日に、auじぶん銀行は3.141%から3.741%へ、PayPay銀行は3.280%から3.530%へ、基準金利をすでに上げました。借りる予定の銀行が、どの金利をもとに、いつ見直すのかを確かめておきましょう。
固定金利は、長期金利に合わせて毎月見直されます。借りる月の金利を確かめましょう。次の日銀の会合は10月29〜30日、その次は12月17〜18日に開かれます。
住宅ローンの金利は、申し込んだ日ではなく、お金を借りる日の金利が使われます。注文住宅は着工から引き渡しまで時間がかかるので、資金計画は余裕を持って組んでおきましょう。
住宅ローンでは、申し込んだときの金利ではなく、お金を借りる日(借入実行日)の金利が使われます。auじぶん銀行の公式サイトにも、金利は申込時ではなく実際に借り入れる日の金利が適用されると書かれています。審査に通った時点の金利で借りられるとは考えず、借りる銀行の公式サイトで適用金利の説明を確かめておきましょう。
住宅ローンは、家が完成して引き渡されるときにまとめて実行されるのが一般的です。そのため注文住宅では、完成前に払う土地の代金・着工金・中間金を、別に用意する必要があります。
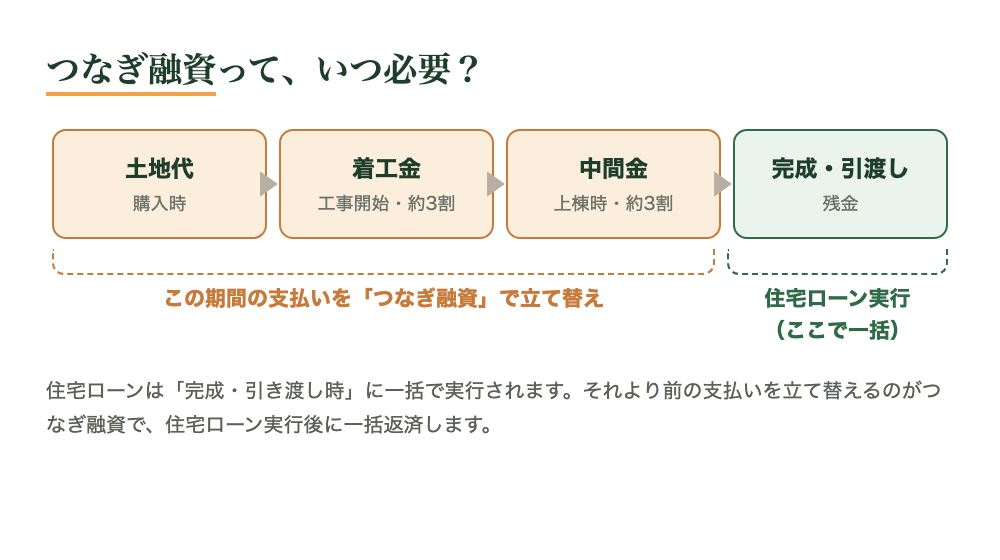
完成前に払うお金は、つなぎ融資(住宅ローンが出るまでの間だけ借りるお金)や、住宅ローンを何回かに分けて借りる分割融資でまかないます。どちらも、それぞれ借りる日の金利が使われるのです。住宅会社と銀行に、いつ・いくら・どの金利で借りるのかを確認しておきましょう。つなぎ融資の仕組みは、住宅ローンの選び方の「つなぎ融資」で詳しく説明しています。
資金計画は、今の金利でぎりぎり払える額ではなく、ある程度の余裕を持たせて組みます。注文住宅は着工から引き渡しまで時間があり、その間に金利が動くからです。
 編集人
カツカツではなく、ある程度余裕をもって借りてほしい。現場では、いつもそうお伝えしています。
多少の金利上昇を見込んで、それでも払えるかを借りる前に確かめておいてください。
どれくらいの余裕を見ればよいかは、金利が0.25%・0.5%上がったときの返済額の増え方で確かめましょう。
毎月の利息は、残っている元本に金利をかけて決まるので、借入額が大きいほど増え方も大きくなるのです。
| 借入額 | 金利1.2%の毎月返済 | 0.25%上がったとき(1.45%) | 0.5%上がったとき(1.7%) |
|---|---|---|---|
| 3,000万円 | 87,511円 | +3,612円 | +7,312円 |
| 3,500万円 | 102,096円 | +4,214円 | +8,531円 |
| 4,000万円 | 116,681円 | +4,816円 | +9,749円 |
※ 返済期間35年・元利均等返済・ボーナス払いなし・金利は全期間同じとして、マイホーム研究所が計算(2026年10月6日)。金利1.2%は計算のための例で、特定の銀行の金利ではありません。
この増え方を、今の家計から毎月出せるかを考えておきましょう。
変動と固定のどちらが得になるかは、この先の金利の動き次第で、前もって知ることはできません。だから「どちらが有利か」ではなく、家計の余力・フラット35との差額・この先の収入の見込みの3つで、自分に合うほうを選びましょう。
変動か固定かを考える3つの物差し
金利が0.5%上がっても増えた分を家計から出せるなら、変動金利も選択肢になります。変動金利では、金利が上がった分が後から返済に加わるのです。3,500万円・35年なら、金利1.2%から0.5%上がると、毎月の返済は約8,500円増えます。今の毎月の貯金から、この額を出し続けられるかを確かめておきましょう。
フラット35との差額を、返済額を今決めておくための費用と考えて、納得できるかで選びます。固定金利は今の時点で返済額が決まり、変動金利は上がった分が後から加わるので、どちらにもお金を払う理由があるからです。
この差は、変動金利がこの先上がれば縮まり、上がらなければそのまま残ります。なお、10年固定は10年後にその時の金利で見直しになるので、返済額が決まっているのは最初の10年です。
「後から返済が増える不安」と「今多く払う負担」の、どちらを避けたいかで考えましょう。
収入と貯金がこの先増える見込みがあるなら、金利の上昇を吸収しやすくなります。収入が増えれば返済の割合は下がり、貯金があれば繰上返済(元本の一部を前倒しで返すこと)で元本を減らせるからです。共働きなら、2人の収入がこの先も続くか、育休や時短勤務の予定があるかを見ます。家族の予定を書き出してから、金利タイプを選びましょう。
借りる前にやることは4つです。借入額の上限を家賃から決め、金利が上がったときのB案まで用意してから、銀行と住宅会社の数字を比べます。
借りる前にやること
借入額の上限は、銀行が示す「借りられる額」ではなく、今の家賃から決めます。今の家賃は、すでに毎月払えている金額です。家賃から、持ち家になると加わる固定資産税・修繕の積み立て・火災保険の分を引いた額が、毎月の返済額の目安になります。自分の家賃で一度計算してみましょう。
金利が上がったときにどうするか(B案)を、借りる前に決めておきます。金利が上がってから考えると、選べる手が少なくなるからです。
編集人多少の金利上昇を見込んだうえで、それでも対策できるのか。借りる前に試算して、具体的なB案まで考えておいてほしいと思っています。
B案の例
金利が0.5%・1%上がっても払えるかを、自分の借入額で試算しておきましょう。
住宅ローンは、複数の銀行の金利と団信(団体信用生命保険=借りた人に万一のことがあったとき、残りのローンが保険で返される仕組み)をまとめて比べます。同じ月でも、銀行ごとに金利も、金利が上がるタイミングも違うからです。10月のメガバンク3行とauじぶん銀行だけでも、変動金利には1.195%から1.734%までの差があります。比較サービスを使って、候補の銀行をまとめて並べましょう。
【PR】モゲチェック(住宅ローン比較サービス)
\ 銀行ごとの金利と団信を、まとめて比べる /
金利が上がるタイミングも銀行ごとに違います。借りる候補を先に並べておきましょう。
住宅ローンを無料で比較する(モゲチェック)住宅会社から資金計画(家づくりにかかるお金と返済の見通し)をもらったら、何%の金利で計算されているかを確かめます。低い金利で計算された資金計画のままだと、借りる日に金利が上がっていた場合、毎月の返済が計画より増えるからです。資金計画書の「借入金利」の欄を見て、変動か固定か、何%かを確かめましょう。複数社の資金計画を並べると、前提にしている金利の違いにも気づけます。
【PR】タウンライフ家づくり
\ 無料・かんたん3分 /
資金計画を複数社から取り寄せて、借入金利の欄を見比べましょう。
複数社の資金計画を無料で取り寄せる(タウンライフ)※申し込み画面では、気になる会社を3社以上選ぶのがおすすめです。1社だけだと比べられず、相場感もつかめません。
金利が上がる前に、急いで契約したほうがいいですか?
急いで契約しても、金利は決まりません。住宅ローンでは、契約した日ではなく、お金を借りる日の金利が使われます。
すでに借りている人の返済は、いつから上がりますか?
契約している金利の見直し方式しだいです。年2回見直しの契約なら、4月1日の見直しは7月の返済分から、10月1日の見直しは翌年1月の返済分から反映されます。毎月見直しの契約なら、それより早い返済分から反映されるのです。
元利均等返済(毎月の返済額が同じ返し方)の契約には、2つのルールが設けられていることがあります。返済額を5年間変えない「5年ルール」と、見直し後の返済額を前の1.25倍までにする「125%ルール」です。この場合、返済額が変わらない間も返済に占める利息の割合が増え、元本の減り方が遅くなるのです。上がり幅が大きいと、返済額で利息をまかなえない「未払い利息」が出ることもあります。元金均等返済(毎月返す元本が同じ返し方)は、この2つのルールの対象外です。自分の契約がどちらかを、銀行からの通知や契約書で確かめましょう。借り換えを考えるときの目安は、住宅ローンの借り換えタイミングにまとめています。
ペアローンだと、金利が上がったときの影響は?
ペアローン(夫婦それぞれが住宅ローンを組む借り方)では、2本のローンそれぞれの金利が見直されます。2人とも変動金利なら、2本とも返済額が増えることがあります。それぞれの契約の金利タイプと見直し方式を、別々に確かめておきましょう。
大事なのは、今月の金利より、借りる日の金利で払えるかどうかです。余裕を持った借入額と、金利が上がったときのB案を先に決めてから、銀行と住宅会社の数字を比べましょう。
【PR】モゲチェック(住宅ローン比較サービス)
\ まずは候補の銀行を並べることから・無料 /
年収や希望条件を入力すると、借りられる可能性のある銀行と金利をまとめて比較できます。
住宅ローンを無料で比較する(モゲチェック)出典(すべて2026年10月6日確認)
宅地建物取引士/ファイナンシャルプランナー/賃貸不動産経営管理士
仕事で不動産会社や工務店と日常的に関わりながら、いま自分自身も注文住宅を建てている最中です(親の土地/地元の工務店/2026年時点で融資の相談中)。売り手の論理ではなく、建てる人の側から発信しています。
