賃貸の家賃並みの返済でも、家は買えます。ただ、買える家の大きさや種類は、毎月の返済をいくらにするかで変わるのです。
持ち家では、固定資産税・修繕・火災保険の出費が新しく加わります。そのため「家賃並み」には、返済を家賃と同じにする意味と、毎月の支出を今と同じにする意味の2つがあるのです。
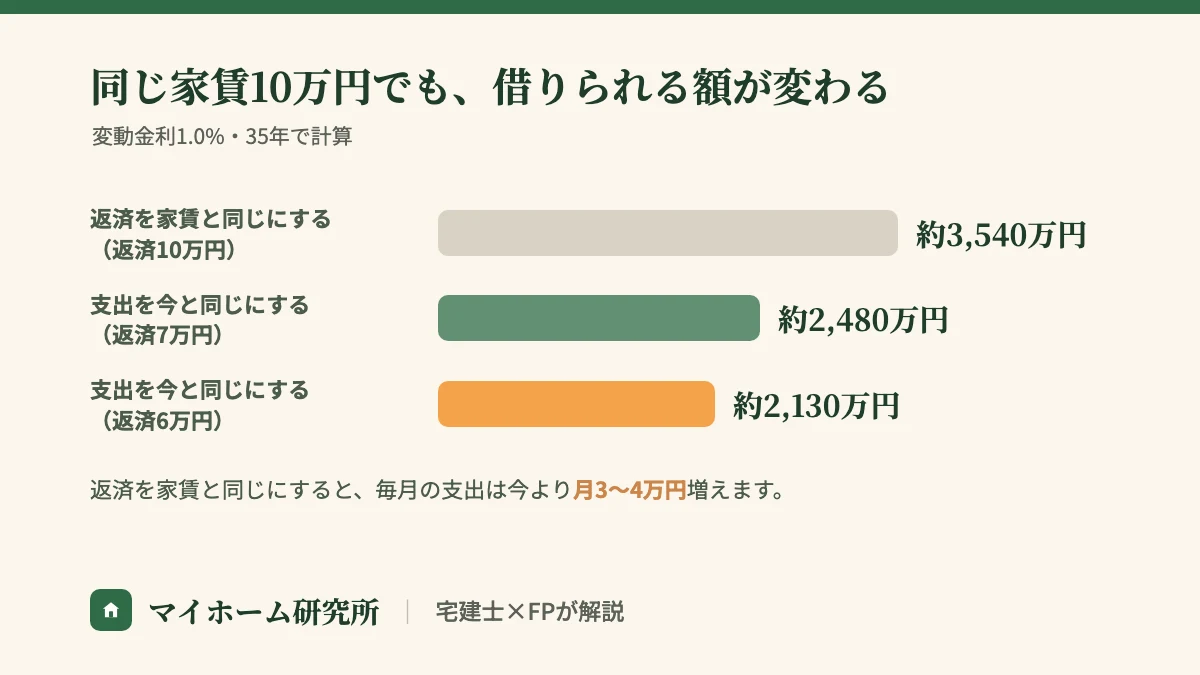
家賃が10万円の場合、返済を家賃と同じ10万円にすれば、借りられる額は約3,540万円です。毎月の支出を今と同じにすると、約2,130万〜2,480万円になります(変動金利1.0%・35年で計算)。ここでいう借りられる額は、毎月の返済額から逆算した額で、銀行の審査で出る上限とは別です。
この記事は、支出を増やしたくない人に向けて、「毎月の支出を今と同じにする」ほうで計算します。家賃から引く3つの出費、返済額の早見表、その額でどのくらいの家が買えるかを、順に確かめましょう。
毎月の支出を今と同じにするなら、家賃から3つの出費を引いた額が、返済に回せる額です。持ち家では、賃貸で大家さんが払っていた固定資産税・修繕の費用・建物の火災保険を、自分で払うようになるからです。
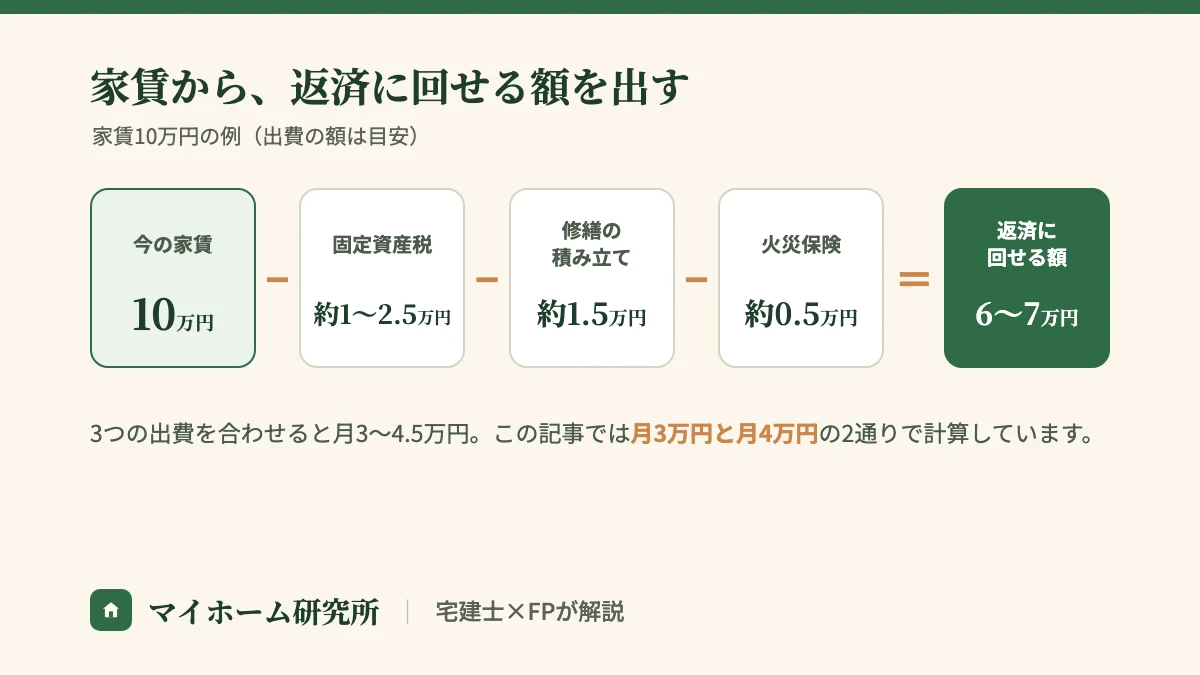
固定資産税は、一戸建てで年10〜30万円(月にすると約1〜2.5万円)を見ておきます。年10〜15万円が目安とされますが、地域や家の大きさによっては、年20〜30万円になることもあるからです。
新築の家は、建物の税額が数年だけ半分になります。半分になる前の税額で見ておきましょう。
修繕の費用は、月1.4〜1.5万円を目安に取り分けておきます。アットホームの2026年の調査では、新築一戸建てに30年以上住む人の修繕費は平均554.0万円、木造に限ると506.8万円でした。仮に30年で割ると、月1.4〜1.5万円になります。
同じ調査では、修繕費を積み立てていない人が9割以上でした。返済額を決める時点で、修繕の分を先に取り分けておきましょう。
火災保険の保険料は、月にすると約0.5万円が目安です。ダイヤモンド不動産研究所の試算では、都内・築10年以内・木造130㎡の一戸建てに地震保険を付けて、年5〜6万円でした。
保険料は建物の構造や地域で変わるので、見積もりを取って確かめましょう。賃貸で入っていた家財の保険とは別に、建物にかける保険です。
3つを合わせると
3つの出費を合わせると、月3〜4.5万円です。この記事では、切りのよい月3万円と月4万円の2通りで計算します。自分の場合の数字は、住宅会社の資金計画書と保険の見積もりで置き換えましょう。
同じ家賃10万円でも、返済を家賃と同じにするか、支出を今と同じにするかで、借りられる額が約1,100万〜1,400万円変わります。
| 毎月の返済 | 借りられる額 | 毎月の支出 | |
|---|---|---|---|
| 返済を家賃と同じにする | 10万円 | 約3,540万円 | 今より月3〜4万円増える |
| 支出を今と同じにする(月3万円引く) | 7万円 | 約2,480万円 | 今と同じ |
| 支出を今と同じにする(月4万円引く) | 6万円 | 約2,130万円 | 今と同じ |
※ 家賃10万円・金利1.0%・返済期間35年・元利均等返済・ボーナス払いなし・金利が35年間変わらないとして、マイホーム研究所が計算。
見学会や広告の「家賃並み」は、返済を家賃と同じにする意味で使われることがあります。提案を受けたら、毎月の支出まで含めた額を今の家賃と比べましょう。
毎月の返済額が決まれば、借りられる額は早見表でその場で分かります。
見る行の決め方
今の家賃 −(固定資産税・修繕・火災保険で月3〜4万円)= 見る行
表1:月々の返済額から、借りられる額を見る
| 月々の返済額 | 金利1.0% | 金利2.0% | 金利4.0% |
|---|---|---|---|
| 5万円 | 1,771万円 | 1,509万円 | 1,129万円 |
| 6万円 | 2,126万円 | 1,811万円 | 1,355万円 |
| 7万円 | 2,480万円 | 2,113万円 | 1,581万円 |
| 8万円 | 2,834万円 | 2,415万円 | 1,807万円 |
| 9万円 | 3,188万円 | 2,717万円 | 2,033万円 |
| 10万円 | 3,543万円 | 3,019万円 | 2,258万円 |
| 11万円 | 3,897万円 | 3,321万円 | 2,484万円 |
| 12万円 | 4,251万円 | 3,623万円 | 2,710万円 |
| 13万円 | 4,605万円 | 3,924万円 | 2,936万円 |
※ 返済期間35年・元利均等返済・ボーナス払いなし・金利が35年間変わらないとして、マイホーム研究所が計算。
1.0%の列は変動金利で借りる場合の計算の例、2.0%の列は金利が上がった場合の目安、4.0%の列は全期間固定で借りる場合の目安です。2026年10月時点で、変動金利は1%台、全期間固定の金利は3%台後半になっています。今月の金利の水準は、住宅ローン金利【2026年10月】で紹介しています。
建売住宅や中古の戸建ての額を借りると月いくらになるかは、次の表で確かめましょう。
表2:借りる額から、月々の返済額を見る
| 借りる額 | 金利1.0% | 金利2.0% | 金利4.0% |
|---|---|---|---|
| 2,000万円 | 約5.6万円 | 約6.6万円 | 約8.9万円 |
| 2,500万円 | 約7.1万円 | 約8.3万円 | 約11.1万円 |
| 3,000万円 | 約8.5万円 | 約9.9万円 | 約13.3万円 |
| 3,500万円 | 約9.9万円 | 約11.6万円 | 約15.5万円 |
| 4,000万円 | 約11.3万円 | 約13.3万円 | 約17.7万円 |
※ 返済期間35年・元利均等返済・ボーナス払いなし・金利が35年間変わらないとして、マイホーム研究所が計算。
家賃10万円の人が毎月の支出を今と同じにして借りられる額は、中古の戸建ての平均より約300万〜650万円低くなります。頭金を足す前の額なので、ここから頭金・返済額・家の選び方で差を埋めていきます。
住宅金融支援機構の2025年度の調査では、フラット35を使った人が家にかけた費用の平均は次のとおりでした(建物の費用と、土地を買った人は土地代の合計)。
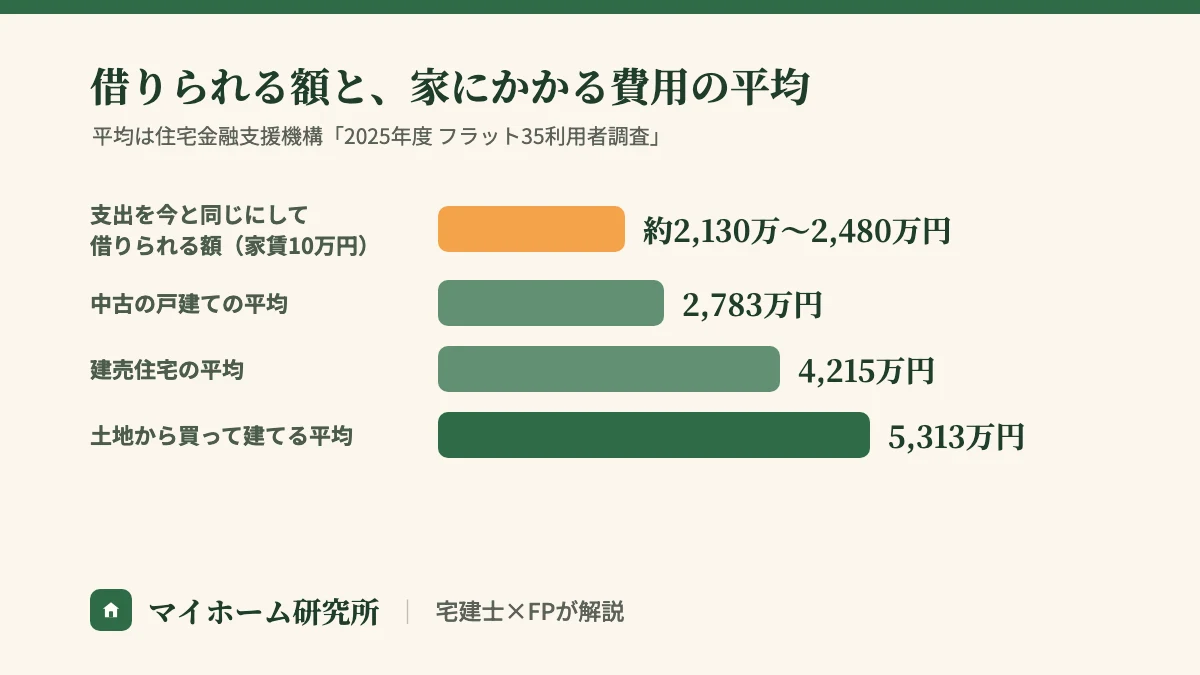
平均の額は地域と家の大きさで変わるので、自分の地域でいくらかかるかは、住宅会社の資金計画書で確かめましょう。
土地を持っていない人は、借りられる額から土地代を引いた残りが、建物にかけられる額です。建物の額を坪単価で見積もるなら、同じ坪単価なのに総額は変わる?費用や面積の計算方法も解説を先に読んでおきましょう。
足りない分は、頭金・返済額・家の選び方の3つで埋めます。1つに決めず、組み合わせてもかまいません。
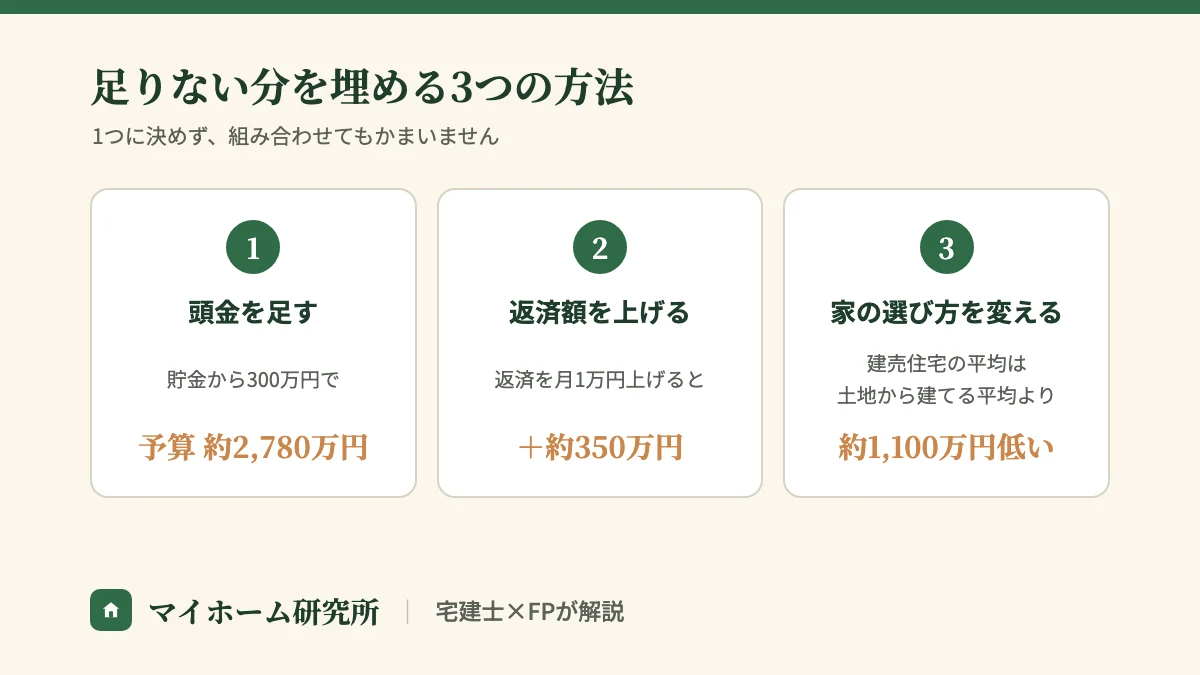
借りられる額が約2,480万円の人が、貯金から300万円を頭金にすると、予算は約2,780万円になります。中古の戸建ての平均(2,783万円)と、ほぼ同じ額です。
ただ、頭金とは別に、登記やローンの手数料などの諸費用が現金でかかります。貯金を全部は使わず、諸費用の額を住宅会社に聞いてから頭金を決めましょう。
家賃とは別に毎月貯金できている額があれば、その一部を返済に回せます。金利1.0%なら、返済を月1万円上げると、借りられる額は約350万円増えるのです。
返済を上げた分、毎月の支出は今より増えます。上げる額は、今の毎月の貯金から出し続けられる範囲で決めましょう。
建物を小さくするか、建売住宅や中古の戸建ても候補に入れます。平均で見ると、土地から買って建てる5,313万円に対し、建売住宅は4,215万円で、約1,100万円の差があるからです。
広さと新築のどちらを優先するかを、家族で話しておきましょう。
年収から計算すると、もっと借りられると言われました。どちらで考えればいいですか?
毎月の支出を増やしたくないなら、家賃から出した額を先に決めておきましょう。年収から出す上限には、あなたの生活費が入っていないからです。たとえばフラット35の基準は、年収400万円以上なら年間の返済額が年収の35%以下です。年収600万円なら、基準の上では月17.5万円まで返済できる計算で、今の家賃10万円より月7.5万円多くなります。
「毎月の返済は家賃並み」の提案に、ボーナス払いは入っていますか?
入っていることがあります。提案書の「ボーナス時加算」の欄で確かめましょう。加算があれば、年2回の分を12で割って毎月の額に足してから、家賃と比べます。
変動金利で借りると、返済額はずっと同じですか?
同じとは限りません。金利が上がると、返済額が増えることがあります。金利の動きと返済額の増え方は、住宅ローン金利【2026年10月】で確かめましょう。
次は、「予算の上限」を決めましょう。早見表で借りられる額を出し、頭金を足した数字を、住宅会社に最初に伝えます。予算の上限とあわせて伝えることは、注文住宅の一括資料請求おすすめ比較の「提案型の前に決めておく3つ」にまとめています。
出典(すべて2026年10月11日確認)

宅地建物取引士/ファイナンシャルプランナー/賃貸不動産経営管理士
仕事で不動産会社や工務店と日常的に関わりながら、いま自分自身も注文住宅を建てている最中です。売り手の論理ではなく、建てる人の側から発信しています。
