2026年9月18日、日本銀行が政策金利を1.0%から1.25%程度へ引き上げると決めました。変動金利で借りている家庭では、「うちの返済額はいつ上がるの?」と気にしている人もいるでしょう。
返済額が変わる日は、ローンの型によって違います。5年ルールがあるローンなら、金利が上がっても返済額はすぐには変わらないのです。
返済額が変わる日を3つの型に分けて整理します。金利が上がったときの元金の減り方と、利息が返済額を超える金利の目安も、数字で見ていきましょう。数字と日付は、2026年10月22日時点の情報です。
2つのルールは、金利が上がっても毎月の返済額が急に増えないようにするための決まりです。三菱UFJ銀行の説明では、対象は変動金利で「元利均等返済」(毎月の返済額が同じになる返し方)を選んだ人に限られます。「元金均等返済」(元金を毎月同じ額ずつ返す返し方)は対象外です。
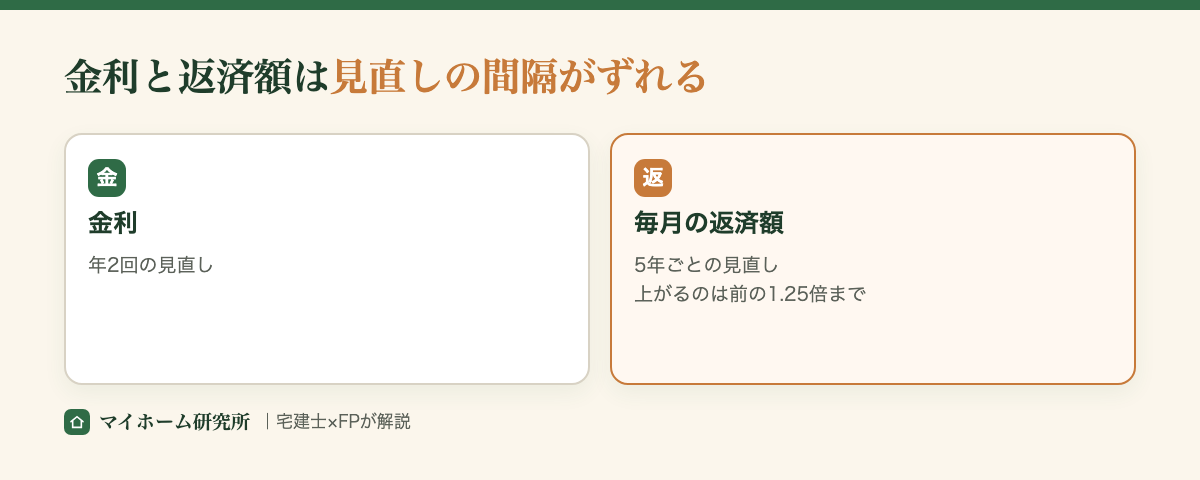
金利は年2回(契約によっては毎月)見直されても、返済額は5年ごとにしか変わりません。そのかわり、毎月の返済の中で利息の割合が増え、元金(借りたお金そのもの)に回る額が減ります。
5年ごとに返済額を見直すときも、新しい返済額は前の1.25倍までです。たとえば4,000万円を0.9%・35年で借りて、毎月111,060円を返している人なら、6年目からの返済額は多くても138,825円に収まります。
1.25倍の上限で払いきれなかった分は、なくなるわけではありません。三井住友銀行の説明では、最終回の返済に足してまとめて払います。
金利が上がったあと返済額がいつ変わるかは、自分のローンの型で決まります。5年ルールの有無と返し方によって、金利を返済額に反映する時期の決まりが違うからです。
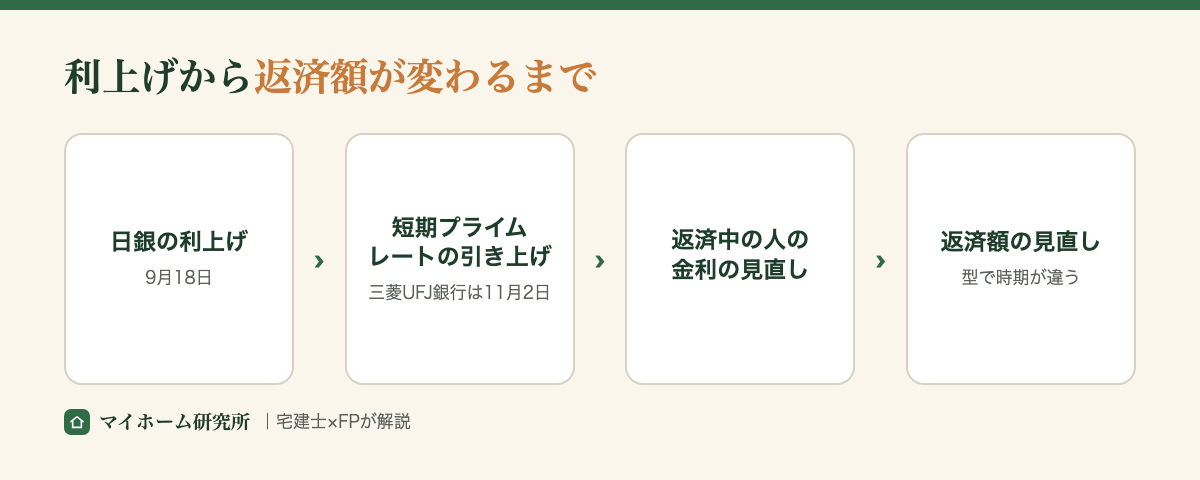
日銀の利上げは、その日から住宅ローンの金利が上がるわけではありません。たとえば三菱UFJ銀行は、短期プライムレート(変動金利の基準になる金利)を11月2日に引き上げると発表しています。銀行によって日付が違うので、借りている銀行のお知らせを見ておきましょう。
| ローンの型 | 返済額が変わる日 | 返済額の上がり方の上限 |
|---|---|---|
| 型1. 5年ルールがある | 5年の節目まで変わらない | 前の1.25倍まで |
| 型2. 5年ルールがない | 金利の見直しに合わせて変わる | なし |
| 型3. 元金均等返済 | 金利の見直しに合わせて変わる | なし |
※ 金利そのものが変わる日は、どの型も金利の見直しの日です。
金利は見直しのたびに変わっても、返済額は5年の節目まで同じです。三菱UFJ銀行の説明では、年2回(4月1日・10月1日)見直す契約の場合、11月2日の引き上げは2027年4月1日の見直しで金利に入り、2027年7月の返済分から新しい金利で計算されます。
見直しの基準日は、契約によって違います。毎月見直す契約もあるので、自分の契約書で見直しの日を見ておきましょう。
金利の見直しと同じタイミングで、返済額も変わります。PayPay銀行・ソニー銀行・SBI新生銀行は、自行の説明で5年ルールと125%ルールを設けていないとしています。金利が上がった幅に応じて、返済額そのものが見直されるのです。
返済額が変わる月は、銀行からの通知で確かめましょう。
見直しのたびに返済額が変わり、125%の上限もありません。三菱UFJ銀行と楽天銀行の説明では、元金均等返済は5年ルールの対象外です。
元金均等返済は、元金を毎月同じ額ずつ返し、そこに利息を足して払う返し方です。金利が上がると利息の額が増え、その分が上限なしで毎月の返済額に上乗せされます。
返済額が変わらなくても、金利が上がった分だけ元金の減り方は遅くなります。同じ返済額の中で、利息に回る額が増えるからです。
表:毎月111,060円のまま金利が上がったときの、1回分の返済の内訳
| 金利 | 利息 | 元金に回る額 |
|---|---|---|
| 0.9%(借りたときの金利) | 30,000円 | 81,060円 |
| 1.15%(借りたときより0.25%上がった場合) | 38,333円 | 72,727円 |
| 1.65%(仮に借りたときより0.75%上がった場合) | 55,000円 | 56,060円 |
| 2.15%(仮に借りたときより1.25%上がった場合) | 71,667円 | 39,393円 |
※ 4,000万円・35年・元利均等返済・ボーナス払いなしで借り、残高が4,000万円のときの1回分として、マイホーム研究所が計算。0.25%は、2026年9月の日銀の利上げと同じ上げ幅にしています。
金利が0.25%上がるだけで、元金に回る額は1回あたり8,333円減るのです。返済額が同じでも、利息の支払いは増えていて、5年の節目には予定より多くの残高が残ります。
5年ルールがあるローンで「未払利息」が出るのは、0.9%・35年で借りた人なら、金利が約3.3%を超えてからです。未払利息は、毎月の利息が返済額を超えたときに、払いきれずに残る利息を指します。
境目は借りた直後が約3.33%でいちばん低く、返して残高が減るほど上がり、5年目の終わりには約3.80%です。借りた額が違っても、同じ金利と期間なら境目の金利は変わりません。三井住友銀行の説明では、未払利息は翌月以降に繰り延べ、最終回の返済でまとめて払います。
表:35年で借りた人の、利息が返済額を超える金利(境目)
| 借りたときの金利 | 毎月の返済額(4,000万円の場合) | 境目の金利(借りた直後) | 境目の金利(5年目の終わり) |
|---|---|---|---|
| 0.9% | 111,060円 | 約3.33% | 約3.80% |
| 1.0% | 112,914円 | 約3.39% | 約3.86% |
※ 元利均等返済・ボーナス払いなし。5年目の終わりは、5年間金利が変わらなかった場合の残高(0.9%なら約3,503万円、1.0%なら約3,511万円)で、マイホーム研究所が計算。
0.9%で借りた人の金利は、今回の0.25%の上げ幅がそのまま乗っても1.15%です。境目の約3.33%までは、まだ2%以上の開きがあります。9月と同じ0.25%ずつで数えると、約9回分の上げ幅です。
自分の金利と毎月の返済額で、境目がどこにあるかを一度計算しておきましょう。
返済中の人は、「ローンの型」「5年の節目」「繰上返済の予定」の3つを確かめましょう。この3つで、返済額がいつ・どう変わるかが分かるからです。
元利均等か元金均等か、借りている銀行に5年ルールがあるかを確かめます。返済の方式は、契約書や返済予定表に目を通しましょう。5年ルールの有無は、銀行のWebサイトのよくある質問で調べるか、窓口で聞くと確実です。
借りた日から数えて、次に返済額が見直される月を確かめます。三菱UFJ銀行の説明では、借りたあとに迎える10月1日を1回目と数えて、5回目の10月1日を基準に、翌年1月の返済分から返済額が変わります。
節目の月は、家計のカレンダーに書いておきましょう。通知が届いたときに、慌てずに済みます。
期間短縮型の繰上返済で残りの期間を5年未満にすると、返済額の見直しが行われないことがあります。三井住友銀行の説明では、その場合、最終回の返済額が毎月の返済額より多くなることがあります。
繰上返済を考えているなら、手続きの前に、銀行に見直しの扱いを聞いておきましょう。
変動金利のままでよいか迷ったら、固定金利への切り替えや借り換えと比べてみる方法もあります。判断の目安は、住宅ローンの借り換えタイミングで紹介しています。
これから借りる人は、金利の低さだけでなく、5年ルールがあるかどうかも比べましょう。金利が同じくらいでも、ルールの有無で、金利が上がったときの返済額の動き方が変わるからです。
4,000万円・35年・0.9%で借りた直後に、金利が0.25%上がった場合で比べます。
| 毎月の返済額 | 上がった分の払い方 | |
|---|---|---|
| 5年ルールあり | 111,060円のまま | 元金の減りを遅らせて、5年後の見直しまで持ち越す |
| 5年ルールなし | 115,732円(月4,672円増える) | 毎月の返済額を増やして、その時点で払う |
※ 元利均等返済・ボーナス払いなし。ルールなしは、借りた直後に1.15%で計算し直した場合として、マイホーム研究所が計算。実際の計算方法は銀行ごとに決まっています。
ルールがあると毎月の家計は守られる一方で、元金の減りは遅くなるのです。ルールがなければ、上がった分をその時点で払います。返済額が増えても家計が回るなら、ルールの有無より金利の低さを重く見てよいでしょう。増えると苦しいなら、ルールがある銀行のほうが、毎月の出費の見通しを立てやすくなります。
今月の金利の水準は、住宅ローン金利【2026年10月】で紹介しています。銀行ごとの金利と条件をまとめて比べるなら、比較サービスが便利です。
5年ルールがない銀行はどこですか?
自行の説明で「ない」としているのは、PayPay銀行・ソニー銀行・SBI新生銀行です。楽天銀行・三菱UFJ銀行・三井住友銀行は、5年ルールがあるとしています。ほかの銀行は、借りる前に各行のWebサイトで見ておきましょう(2026年10月22日時点)。
5年ルールがあれば、利息は減りますか?
減りません。返済額が同じあいだも、利息は上がった金利で計算されています。返済額が変わらない分、元金の減りが遅くなるのです。
返済中の人は、返済予定表と契約書を開いて、自分の型と5年の節目の月を見ておきましょう。
出典(すべて2026年10月22日確認)

宅地建物取引士/ファイナンシャルプランナー/賃貸不動産経営管理士
仕事で不動産会社や工務店と日常的に関わりながら、いま自分自身も注文住宅を建てている最中です。売り手の論理ではなく、建てる人の側から発信しています。


