注文住宅の諸費用は、本体価格3,000万円・土地ありなら約100〜159万円です。土地を買う人は、土地価格1,000〜3,000万円なら、ここに約60〜230万円が足されます。
諸費用は、登記の税金や住宅ローンの手数料のように、建物の値段とは別に払うお金です。公式の率と金額を項目ごとに積み上げると、本体価格と土地価格でおおよその額が決まるのです。
2つの表に自分の金額を当てはめて、現金で払う時期と、登記の税金などが安くなる2027年3月31日の期限もあわせて確かめましょう。最後に、予算の上限から諸費用を引いて建物に回せる額を出す3ステップも紹介します。数字は、2026年10月28日時点の各公式ページから取りました。
土地ありで建物だけを建てるなら、諸費用は本体価格2,500万円で約88〜143万円、5,000万円で約149〜225万円です。
諸費用の多くが、住宅ローンの事務手数料や登記の税金(登録免許税)のように、借入額か本体価格に比例して決まるからです。
表では、公式の率や金額で計算できる費用を「ほぼ決まる分」にしました。つなぎ融資(住宅ローンが出るまでのあいだだけ借りるローン)や水道加入金のように、使うかどうかや自治体で変わる費用は「幅がある分」に入れています。火災保険・地震保険・不動産取得税・地盤改良・外構は、家や土地で金額が決まるので、表には入れていません。
表:本体価格別の諸費用の目安(土地あり・建物だけ)
| 本体価格 | ほぼ決まる分 | 幅がある分 | 合計の目安 |
|---|---|---|---|
| 2,500万円 | 約88万円 | 0〜約55万円 | 約88〜143万円 |
| 3,000万円 | 約100万円 | 0〜約59万円 | 約100〜159万円 |
| 3,500万円 | 約113万円 | 0〜約63万円 | 約113〜176万円 |
| 4,000万円 | 約125万円 | 0〜約67万円 | 約125〜192万円 |
| 4,500万円 | 約137万円 | 0〜約72万円 | 約137〜209万円 |
| 5,000万円 | 約149万円 | 0〜約76万円 | 約149〜225万円 |
※ ほぼ決まる分=住宅ローンの事務手数料(借入額の2.2%)+抵当権設定(ローンの担保を付ける登記)の登録免許税(借入額の0.1%)+建物の保存登記(建物を初めて登録する登記)の登録免許税(0.15%)+印紙税3万円+司法書士の報酬約7.2万円+建築確認と完了検査の手数料約10万円(名古屋市の例)+地盤調査6.6万円(税込)。幅がある分=つなぎ融資(楽天銀行の例で手数料11万円+本体価格の6割を半年・金利2.9%で借りた利息)+水道加入金(0〜22万円。制度がない自治体は0円)。
※ 前提:住宅ローンは本体価格と同額を借りる。保存登記の登録免許税は、本来は建物の固定資産税評価額にかかるが、表は評価額の代わりに本体価格で計算した(評価額が本体価格より低ければ、実際の税金は表より少なくなる)。火災保険・地震保険・不動産取得税・引っ越し・家具・地盤改良・外構は入れていない。項目ごとの出典は「諸費用の内訳」に載せた。マイホーム研究所が計算(2026年10月28日時点の各公式ページの数字)。
自分の本体価格に近い行を見ましょう。表にない金額なら、「本体価格の2.45%+約27万円」で、ほぼ決まる分の当たりをつけられます。2.45%は表の注の3つの率を足した数字で、約27万円は定額の項目を足した数字です。
よく見る「諸費用は総額の10%」より小さいのは、この表が本体価格に対する割合で、火災保険・不動産取得税・地盤改良・外構を入れていないからです。公式ページでも、何に対する割合かは違います。三菱UFJ銀行は「物件価格の3〜6%」、ドコモSMTBネット銀行(旧・住信SBIネット銀行)は「総費用の5〜10%」です。ほかの記事の%と比べるときは、何に対する割合かと、何を入れているかをそろえましょう。
土地を買う人は、土地価格1,000万円で約61万円、3,000万円で約157万円を、本体価格別の金額に足します。土地もローンで買うなら、さらに土地価格の2.3%が足されます。
仲介手数料と土地の登記の税金が、土地価格で決まるからです。
仲介手数料は国土交通省が上限を定めていて、表はその上限で計算しています。これより安くなることはあっても、高くなることはありません。土地の名義を自分に移す登記(土地の移転登記)には、土地の固定資産税評価額の1.5%の税金がかかります。評価額は市町村が決める額で、売買の値段とは別です。表は評価額の代わりに土地価格で計算しているので、評価額が土地価格より低ければ、実際の税金は表より少なくなります。土地もローンで買うと、借入額が増えた分だけ事務手数料と抵当権設定の税金も増えるのです。
表:土地を買う人が足す分(土地価格別)
| 土地価格 | 仲介手数料 | 登記と印紙 | 合計(現金で買う) | 土地もローンで買うなら足す分 | 合計(ローンで買う) |
|---|---|---|---|---|---|
| 1,000万円 | 39.6万円 | 約21万円 | 約61万円 | 23万円 | 約84万円 |
| 1,500万円 | 56.1万円 | 約29万円 | 約85万円 | 34.5万円 | 約120万円 |
| 2,000万円 | 72.6万円 | 約37万円 | 約109万円 | 46万円 | 約155万円 |
| 2,500万円 | 89.1万円 | 約44万円 | 約133万円 | 57.5万円 | 約191万円 |
| 3,000万円 | 105.6万円 | 約52万円 | 約157万円 | 69万円 | 約226万円 |
※ 仲介手数料=(土地価格×3%+6万円)に消費税10%(国土交通省が定める上限。売主から直接買えば0円)。登記と印紙=土地の移転登記の登録免許税(1.5%・評価額の代わりに土地価格で計算)+司法書士の報酬56,678円+土地売買契約書の印紙(1,000万円の行は5,000円、ほかは1万円)。土地の不動産取得税は入れていない。マイホーム研究所が計算。
※ 「ローンで買う」の列=土地代を完成時の住宅ローンに含める前提で、事務手数料2.2%+抵当権設定0.1%を足した。それまで土地代を借りるつなぎ融資の手数料と利息は入れていない。ローン契約書の印紙は、借入額が5,000万円を超えると2万円から6万円になる(国税庁の印紙税額の一覧表)。
本体価格3,000万円で、1,500万円の土地をローンで買うなら、約100〜159万円+約120万円で、諸費用は約220〜279万円です。本体価格別の表の自分の行に、土地価格別の表の自分の行を足しましょう。
諸費用は「税金と登記」「住宅ローン」「保険」「土地と工事に付く費用」の4つに分けると、何に払うのかが見えます。
払う先が、国と司法書士、銀行、保険会社、仲介会社や自治体と、4つでおおむね分かれるからです。
表:諸費用の内訳(4つの分類)
| 分類 | 項目 | 金額の決まり方 | 出典 |
|---|---|---|---|
| ①税金と登記 | 印紙税 | 工事請負契約書・土地売買契約書は1,000万円超5,000万円以下で1万円(軽減後)。ローン契約書は2万円(軽減なし) | 国税庁 No.7108・No.7140 |
| ①税金と登記 | 登録免許税 | 建物の保存登記0.15%・土地の移転登記1.5%・抵当権設定0.1%(住宅の軽減後。固定資産税評価額にかかる) | 国税庁 No.7191 |
| ①税金と登記 | 司法書士の報酬 | 保存29,060円・移転56,678円・抵当権設定42,699円(2024年アンケートの全国平均) | 日本司法書士会連合会 |
| ②住宅ローン | 事務手数料 | 借入額の2.2%(ドコモSMTBネット銀行・auじぶん銀行・三菱UFJ銀行)。定額型は55,000円+保証料(りそな銀行:35年・100万円あたり20,614円) | 各行の手数料ページ |
| ②住宅ローン | つなぎ融資 | 手数料110,000円+日割りの利息。最大3回 | 楽天銀行 |
| ②住宅ローン | 団体信用生命保険 | 金利に含まれる(フラット35は加入しないと金利−0.2%) | ゆうちょ銀行 |
| ③保険 | 火災保険 | 建物の構造と所在地で決まる。2024年以降は水災の保険料が市区町村で5段階 | 損害保険料率算出機構 |
| ③保険 | 地震保険 | 保険金額1,000万円あたり年11,200円(福岡県・木造)〜41,100円(東京都・木造) | 財務省 |
| ④土地と工事に付く費用 | 仲介手数料 | (土地価格×3%+6万円)+消費税が上限 | 国土交通省 |
| ④土地と工事に付く費用 | 地盤調査 | 60,000円(税別) | ジオテック |
| ④土地と工事に付く費用 | 建築確認・完了検査 | 100〜200㎡で59,000円+41,000円(名古屋市) | 名古屋市 |
| ④土地と工事に付く費用 | 水道加入金 | 77,000円(福岡市)〜220,000円(千葉県佐倉市)。自治体で違う | 各市 |
住宅会社の資金計画書の「諸費用」の欄に、この表の項目、とくに火災保険と地震保険が入っているかを確かめましょう。
多くの住宅ローンは家が完成したときに一括で出るので、それより前に払うお金は現金かつなぎ融資です。
auじぶん銀行の商品説明では、戸建ての新築資金は「建物完成時に一括でのご融資」です。楽天銀行も、つなぎローンの説明で、住宅ローンは建物の完成後に貸すと書いています。
表:いつ払う・ローンに入るか
| 時期 | 払うもの | 払い方 |
|---|---|---|
| 土地の契約 | 手付金・土地売買契約書の印紙 | 現金 |
| 土地の引き渡し | 土地の残代金・仲介手数料・移転登記の税金と司法書士の報酬 | 現金か、つなぎ融資(つなぎ融資なら手数料と利息を借りるときに前払い) |
| 工事の契約 | 契約金・工事請負契約書の印紙 | 現金 |
| 着工・上棟 | 着工金・中間金(ドコモSMTBネット銀行のつなぎ融資では、工事の契約金額の30%・60%まで) | 現金か、つなぎ融資 |
| 完成・引き渡し | 残代金 | 住宅ローン |
| 完成・引き渡し | ローンの事務手数料・保存登記と抵当権設定の税金と司法書士の報酬・火災保険 | 現金(諸費用をローンに含められる銀行もある) |
| 入居のあと | 不動産取得税・固定資産税(新築は3年間1/2・国土交通省) | 現金 |
1,500万円の土地を買う人なら、仲介手数料・登記・印紙の約85万円が、土地の契約から引き渡しまでに出ていきます。つなぎ融資に含めない限り、これは現金です。工事の契約では、契約金と契約書の印紙1万円も現金で払います。本体価格別の表にある地盤調査と建築確認の約17万円は、請求の時期が会社で違うので、工事の契約のときに確かめましょう。手付金と契約金の違いは、契約金と手付金の記事で紹介しています。
つなぎ融資は、楽天銀行の「つなぎローン」なら手数料が110,000円で、土地取得資金・着工金・中間金の最大3回に分けて借りられる仕組みです。つなぎ融資を扱う銀行の選び方は、住宅ローンの選び方の記事で紹介しています。
入居のあとには、不動産取得税の納税通知が届きます。東京都主税局の説明では、新築の家は固定資産評価額から1,200万円を引いて3%をかけるので、評価額が1,200万円以下なら家屋の分は0円です。控除には申告が要るので、家のある都道府県の税事務所で方法を確かめましょう。
完成時の諸費用まで含めて、引き渡しより前に現金で出す額を足し、貯金と見比べましょう。
登記と不動産取得税の軽減は2027年3月31日までのものが多く、完成がそれより後になると対象から外れる可能性があります。
注文住宅では、建物の登記と不動産取得税の時期が、契約ではなく完成のときになるからです。
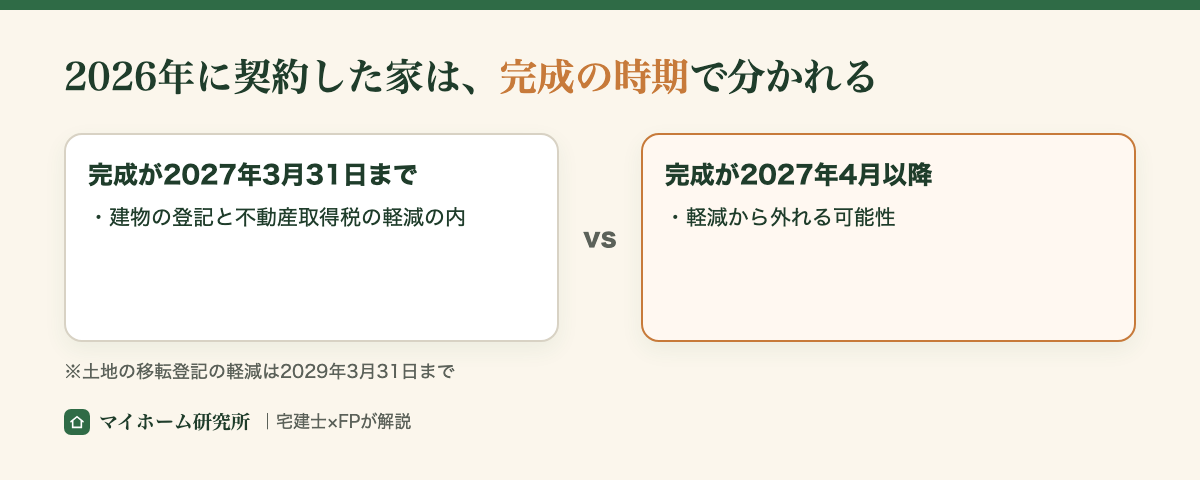
軽減がなければ、保存登記と抵当権設定の税率はどちらも0.4%です。本体価格と借入額が3,000万円なら、表の計算で保存登記は4.5万円から12万円に、抵当権設定は3万円から12万円に増えます(マイホーム研究所が計算)。延長されるかは、2026年10月28日時点では決まっていません。
住宅会社に完成の時期を聞いて、2027年3月31日に間に合うかを一緒に確かめましょう。
予算の上限から諸費用を先に引くと、建物と土地に回せる額が決まります。
諸費用を後から足すと、予算の上限を超えた分を、建物の仕様を下げて埋めることになりかねないからです。
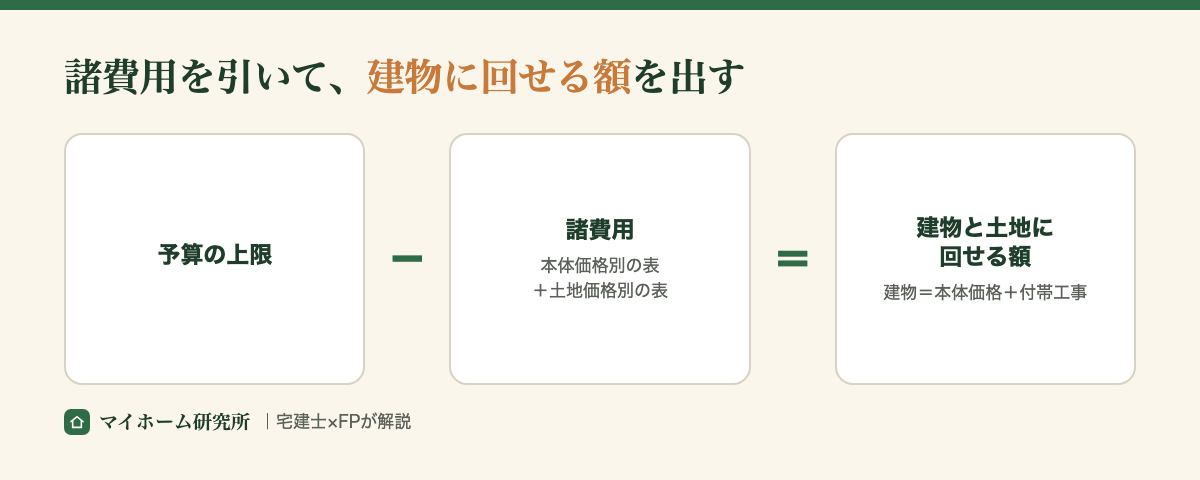
毎月いくらなら返せるかから、借りる額と予算の上限を決めます。銀行が貸してくれる額と、無理なく返せる額は同じではないのです。家賃並みの返済から上限を出す方法は、予算の上限は家賃からで紹介しています。
予算の上限から、諸費用の目安を引きます。本体価格3,000万円・土地ありなら約159万円、土地1,500万円を買うならさらに約85万円(ローンで買うなら約120万円)です。引くのは、幅がある分も含めた大きいほうの数字にしましょう。本体価格がまだ決まっていなければ、予算の上限に近い行を使います。本体価格より大きい数字で計算するので、諸費用は少し多めに出るはずです。建物の額を坪単価から見積もる方法は、同じ坪単価でも総額が変わる理由|費用や面積の計算方法も解説で紹介しています。
残った額を住宅会社に伝えて資金計画書をもらい、諸費用の欄をこの記事の目安と見比べます。残った額が、建物(本体価格と付帯工事)と土地に回せるお金です。
何社かの資金計画書を並べると、諸費用の欄に何を入れているか(火災保険・地盤改良など)が、会社によって違うことが分かります。項目をそろえてから、金額を比べましょう。
【PR】タウンライフ家づくり
\ 諸費用まで入った資金計画書を、何社かからもらって見比べる /
何社かの資金計画書を一度にもらえます。諸費用の欄に何が入っているかを並べて比べられます。
間取りプランを無料で取り寄せる(タウンライフ)※申し込み画面では、気になる会社を3社以上選ぶのがおすすめです。1社だけだと比べられず、相場感もつかめません。
諸費用は住宅ローンに組み込めますか
諸費用を住宅ローンに組み込める銀行があります。auじぶん銀行は、印紙税や登記の費用、事務手数料、火災保険料などを、家の資金と一緒に借りられるとしています。ただし、auじぶん銀行では、諸費用だけを借りることはできません。手付金と契約時の印紙は、ローンが出る前に払うので現金です。
頭金を入れると諸費用は減りますか
頭金を入れると、諸費用は減ります。事務手数料が借入額の2.2%の銀行なら、頭金を100万円入れるごとに、事務手数料と抵当権設定の税金で約2.3万円減るからです。建物の登記の税金や司法書士の報酬は、借入額では変わりません。
資金計画書の諸費用が、この記事の目安より高いのはなぜですか
火災保険・地震保険・不動産取得税・地盤改良・外構・引っ越しを、諸費用の欄に入れている会社があるからです。この記事の表は、それらを入れていません。資金計画書の項目をこの記事の内訳の表と見比べて、どれが入っているかを確かめましょう。
本体価格3,000万円・土地ありなら約100〜159万円、土地1,500万円を買うならさらに約85万円(ローンで買うなら約120万円)が、諸費用の目安です。
まずは自分の本体価格と土地価格で、2つの表の数字を足してみましょう。
参考・出典(すべて2026年10月28日確認)
※本記事は2026年10月28日時点の各公式ページの数字にもとづく一般的な解説です。諸費用の金額は銀行・自治体・契約の条件で変わります。実際の金額は、資金計画書と各公式ページでご確認ください。

宅地建物取引士/ファイナンシャルプランナー/賃貸不動産経営管理士
仕事で不動産会社や工務店と日常的に関わりながら、いま自分自身も注文住宅を建てている最中です。売り手の論理ではなく、建てる人の側から発信しています。
